📣 پیامک تمدید دریافت کردید؟ برای تمدید آنلاین گواهی توکن، بدون مراجعه حضوری اینجا کلیک کنید.

شناخت الکترونیکی مشتری؛ فرآیند eKYC چیست و چرا آینده بانکداری را میسازد؟
جهان امروز با سرعت چشمگیری به سمت دیجیتالی شدن حرکت میکند و نهادهای مالی نیز این مسیر را با جدیت طی میکنند. شما در گذشته برای افتتاح یک حساب بانکی ساده یا دریافت تسهیلات، مجبور بودید ساعتها در صفهای طولانی شعب فیزیکی منتظر بمانید. بانکها نیز برای تایید هویت شما انبوهی از مدارک کاغذی را کپی میگرفتند و بایگانی میکردند. اکنون فناوریهای نوین این روند خستهکننده را به طور کامل تغییر دادهاند. اگر میخواهید بدانید eKYC چیست و چگونه این تحول عظیم را رقم میزند، این مقاله تمامی ابعاد این فناوری حیاتی را برای شما روشن میکند. ما در این مطلب بررسی میکنیم که احراز هویت الکترونیکی چگونه امنیت و سرعت را به بانکداری دیجیتال هدیه میدهد.
مرتضی اسدی، مدیرعامل شرکت رهسا
انتشار: ۲۴ تیر 1405 | آخرین ویرایش
تحلیلگر ارشد امنیت اطلاعات با تمرکز بر بومیسازی استانداردهای بینالمللی احراز هویت. او در این مقالات تجربیات راهبردی خود را در زمینه امنیت زیرساخت به اشتراک میگذارد
فهرست مطالب
مفهوم دقیق eKYC چیست و چگونه کار میکند؟
عبارت KYC مخفف عبارت “Know Your Customer” یا “مشتری خود را بشناس” است که بانکها سالها آن را برای جلوگیری از تخلفات مالی اجرا میکنند. حرف “e” در ابتدای این عبارت کلمه Electronic را نشان میدهد که کل این فرآیند را به فضای دیجیتال منتقل میکند. کسب و کارها با استفاده از فرآیند eKYC هویت مشتریان خود را به صورت کاملا آنلاین، از راه دور و بدون نیاز به حضور فیزیکی تایید میکنند. کاربران با کمک دوربین گوشی هوشمند خود و مدارک هویتی معتبر، اطلاعات خود را در سامانه ثبت میکنند. سیستمهای هوشمند سپس این دادهها را با پایگاههای داده دولتی یا بانکی تطبیق میدهند تا صحت آنها را تایید کنند.
تفاوت احراز هویت سنتی با شناخت الکترونیکی مشتری
روشهای قدیمی تایید هویت بر پایه کاغذبازی، نیروی انسانی و حضور فیزیکی استوار هستند. کارمندان بانک در روش سنتی باید چهره شخص را با عکس کارت ملی او به صورت چشمی مقایسه کنند که درصد خطای بالایی دارد. سامانه eKYC در بانکداری این ضعف بزرگ را با استفاده از هوش مصنوعی، تشخیص چهره و الگوریتمهای پیشرفته برطرف میکند. احراز هویت دیجیتال مشتری نه تنها خطای انسانی را به صفر میرساند، بلکه سرعت انجام کار را از چند روز به چند دقیقه کاهش میدهد. شما با این فناوری میتوانید در هر ساعت از شبانه روز خدمات مالی مورد نیاز خود را دریافت کنید.
نقش حیاتی eKYC در توسعه بانکداری دیجیتال
بانکداری دیجیتال بدون وجود یک سیستم قابل اعتماد برای شناسایی کاربران، عملا با شکست مواجه میشود. مدیران بانکی برای ارائه خدمات غیرحضوری مانند صدور کارت، اعطای وام و انتقال وجه کلان، نیاز به اطمینان صد درصدی از هویت کاربر دارند. فرآیند eKYC این بستر امن را فراهم میسازد تا بانکها بتوانند شعبههای فیزیکی خود را کاهش دهند و خدمات خود را در بستر اینترنت گسترش دهند. موسسات مالی با استقرار این سیستم، اعتماد مشتریان را جلب میکنند و تجربه کاربری بینظیری را برای آنها خلق میسازند.
جلوگیری از کلاهبرداری و پولشویی در سیستم بانکی
مجرمان سایبری همواره به دنبال یافتن روزنهای برای نفوذ به حسابهای بانکی و انجام عملیات پولشویی هستند. کلاهبرداران در گذشته با استفاده از مدارک جعلی یا سرقتی، به راحتی حسابهای بانکی افتتاح میکردند. احراز هویت الکترونیکی سد محکمی در برابر این افراد سودجو میسازد. سیستمهای مدرن احراز هویت دیجیتال مشتری با بررسی زنده بودن تصویر (Liveness Detection) مانع از این میشوند که کسی با عکس یا ویدیوی شخص دیگری حساب کاربری بسازد. نهادهای نظارتی نیز بانکها را ملزم میکنند تا برای رعایت قوانین مبارزه با پولشویی (AML)، حتما از این فناوری بهره ببرند.
امنیت پس از eKYC؛ ارتباط با امضای دیجیتال و توکنهای سختافزاری
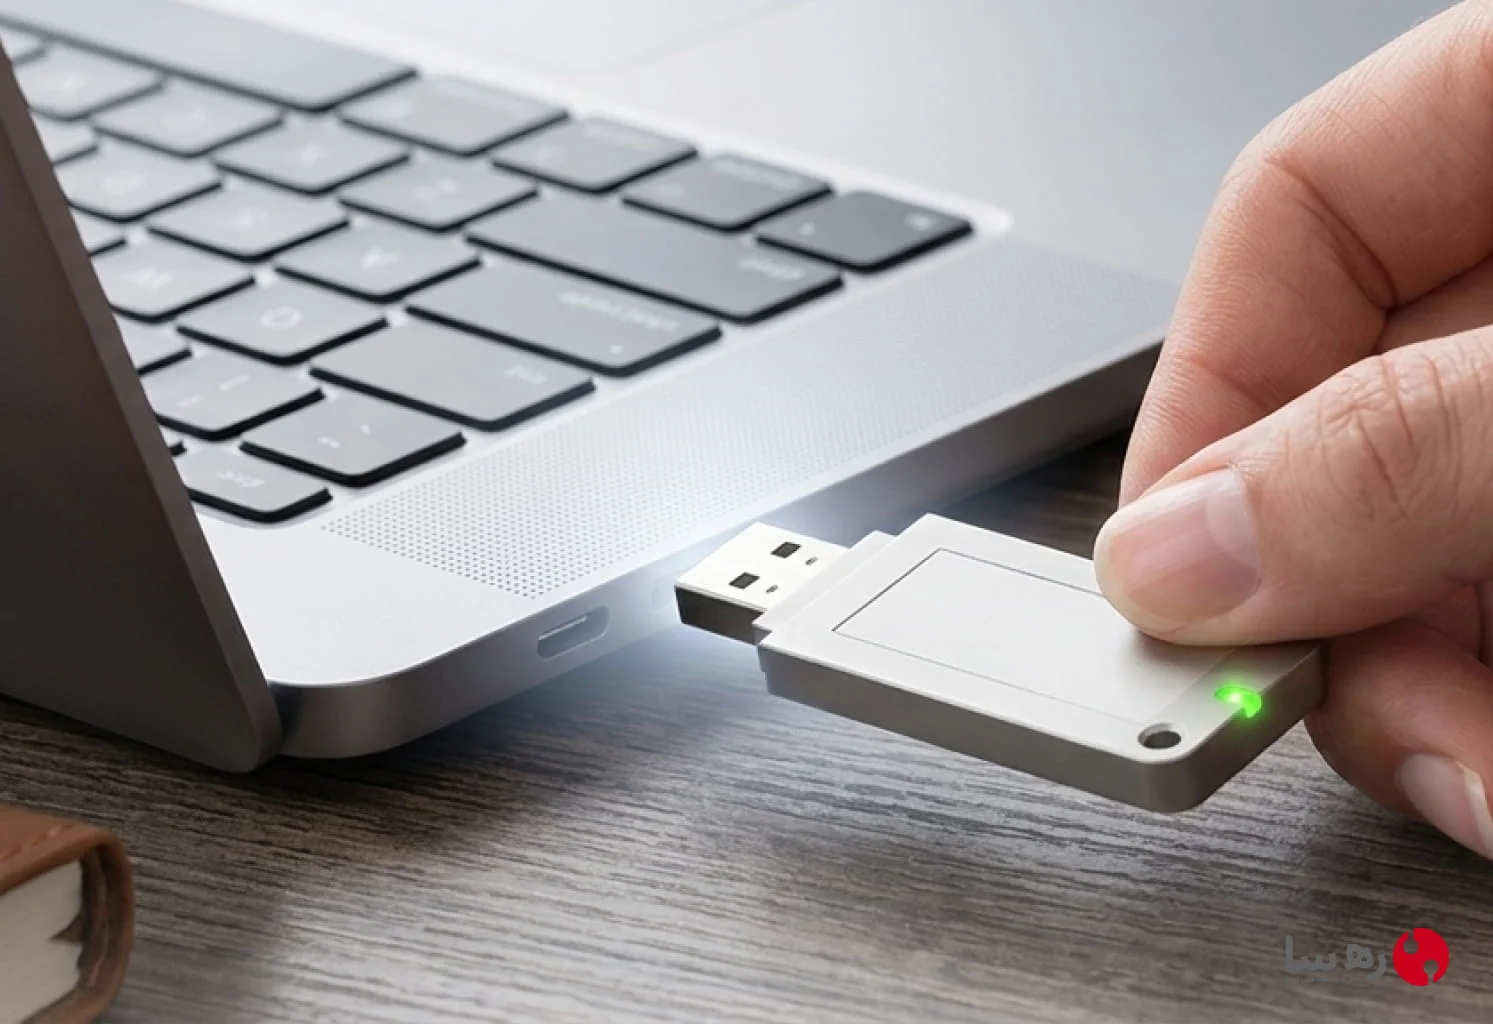
تایید هویت اولیه تنها قدم نخست در مسیر ارائه خدمات امن دیجیتال محسوب میشود. زمانی که بانک هویت مشتری را از طریق سامانه eKYC تایید کرد، کاربر برای انجام تراکنشهای حساس، امضای اسناد رسمی، شرکت در مناقصات یا تایید قراردادهای بانکی به ابزارهای امنتری نیاز دارد. اینجا دقیقا نقطهای است که پای امضای دیجیتال و سختافزارهای رمزنگاری به میان میآید. کاربران برای ثبت قانونی درخواستهای خود در سامانههایی نظیر ستاد ایران، سامانه جامع تجارت یا درگاههای مالیاتی، از توکن امضای دیجیتال epass3003 استفاده میکنند. این توکنها هویت تایید شده فرد را در قالب یک گواهی دیجیتال غیرقابل جعل درون خود ذخیره میکنند.
ارتقای امنیت بانکداری دیجیتال با احراز هویت چند عاملی
شناخت الکترونیکی مشتری راه ورود کاربران را هموار میکند، اما حفظ امنیت حساب آنها در مراجعات بعدی نیازمند راهکارهای قدرتمندتری است. هکرها به راحتی میتوانند رمزهای عبور ایستا را سرقت کنند. سازمانها و بانکهای پیشرو برای جلوگیری از این خطر، در کنار فرآیند eKYC از سامانههای احراز هویت دو عاملی یا چند عاملی بهره میبرند. سامانه احراز هویت فوآس (سامانه رهسا) یکی از همین راهکارهای جامع است که امکان ورود امن کاربران تحت وب را فراهم میآورد. این سامانه با ارسال رمز یکبار مصرف (OTP) یا ارتباط با رمزیابهای سخت افزاری، لایه امنیتی غیرقابل نفوذی را برای مشتریان ایجاد میکند.
آینده بانکداری دیجیتال و استانداردهای نوین احراز هویت (FIDO)
نسل آینده امنیت در بانکداری دیجیتال به سمتی میرود که رمزهای عبور به طور کامل حذف شوند. شما پس از گذراندن مراحل eKYC، به جای حفظ کردن پسوردهای طولانی، تنها با استفاده از ویژگیهای بیومتریک یا ابزارهای فیزیکی وارد حساب خود میشوید. این تحول بزرگ بر پایه استاندارد قدرتمند FIDO شکل میگیرد. فناوری فایدو بالاترین سطح امنیت را در برابر حملات فیشینگ ارائه میدهد.
ورود بدون رمز عبور با توکنهای فایدو
بانکها و سازمانهای بزرگ برای حفظ دادههای حیاتی خود استفاده از راهکارهای مبتنی بر FIDO را در اولویت قرار دادهاند. سامانه احراز هویت نشانه (مبتنی بر استاندارد FIDO) به سازمانها اجازه میدهد تا هویتی کاملا یکپارچه و ضد فیشینگ را پیادهسازی کنند. کاربران در این روش با استفاده از توکنهای فایدو به صورت سختافزاری و بدون نیاز به وارد کردن هرگونه رمز عبوری، هویت خود را اثبات میکنند. این سیستمها در کنار احراز هویت الکترونیکی مشتری، یک اکوسیستم کاملا امن، سریع و مدرن را برای آینده تجارت و بانکداری دیجیتال تضمین میکنند.
سوالات متداول درباره احراز هویت الکترونیکی (FAQ)
✅ eKYC چیست و چه کاربردی دارد؟
احراز هویت الکترونیکی (eKYC) فرآیندی دیجیتالی است که به کسبوکارها و بانکها اجازه میدهد هویت مشتریان خود را بدون نیاز به حضور فیزیکی و از طریق اینترنت، هوش مصنوعی و تطبیق مدارک تایید کنند.
✅ تفاوت KYC سنتی با سامانه eKYC در بانکداری چیست؟
در روش سنتی نیاز به حضور فیزیکی، ارائه کپی مدارک کاغذی و بررسی توسط نیروی انسانی است، اما فرآیند eKYC به صورت ۲۴ ساعته، آنلاین، با سرعت بالا و از طریق الگوریتمهای هوشمند انجام میشود.
✅ آیا احراز هویت دیجیتال مشتری ایمن است؟
بله، این سیستمها با استفاده از فناوریهای تشخیص زنده بودن چهره (Liveness Detection)، تطبیق بیومتریک و اتصال به پایگاههای داده معتبر، امنیت بسیار بالاتری نسبت به روشهای سنتی دارند و مانع از کلاهبرداری میشوند.
✅ ارتباط eKYC با امضای دیجیتال چیست؟
پس از اینکه هویت کاربر در فرآیند eKYC تایید شد، او میتواند برای انجام تراکنشهای حساس بانکی یا امضای قراردادهای رسمی، از توکن امضای دیجیتال معتبر استفاده کند تا اسناد به صورت قانونی ثبت شوند.
نتیجهگیری
ما در این مقاله بررسی کردیم که eKYC چیست و چگونه پایههای بانکداری دیجیتال را مستحکم میکند. احراز هویت الکترونیکی با حذف فرآیندهای کاغذی، کاهش هزینهها و جلوگیری از جعل هویت، به یک استاندارد جهانی تبدیل شده است. بانکها با ترکیب فرآیند eKYC، امضای دیجیتال و سامانههای احراز هویت چند عاملی (مانند FIDO و توکنهای سختافزاری)، امنیت کاربران خود را در فضای پرخطر اینترنت تضمین میکنند. سرمایهگذاری روی این فناوریها دیگر یک انتخاب نیست، بلکه شرط بقای موسسات مالی در دنیای مدرن محسوب میشود.